Dans une copropriété, une protection contre les inondations se décide en assemblée générale, le plus souvent à la majorité des deux tiers des voix lorsqu’elle porte sur des travaux aux parties communes, et se paie selon les quotes-parts. L’assurance de l’immeuble couvre en principe l’inondation et le refoulement d’égout, mais chaque copropriétaire doit vérifier sa propre police. Le syndic a un rôle clé : repérer ce qui est exposé, faire voter les travaux, organiser l’entretien et préparer un plan d’alerte.
Quelles parties communes sont les plus exposées ?
L’eau cherche le point bas. Dans un immeuble, ce sont donc d’abord les niveaux enterrés et les accès qui y mènent.
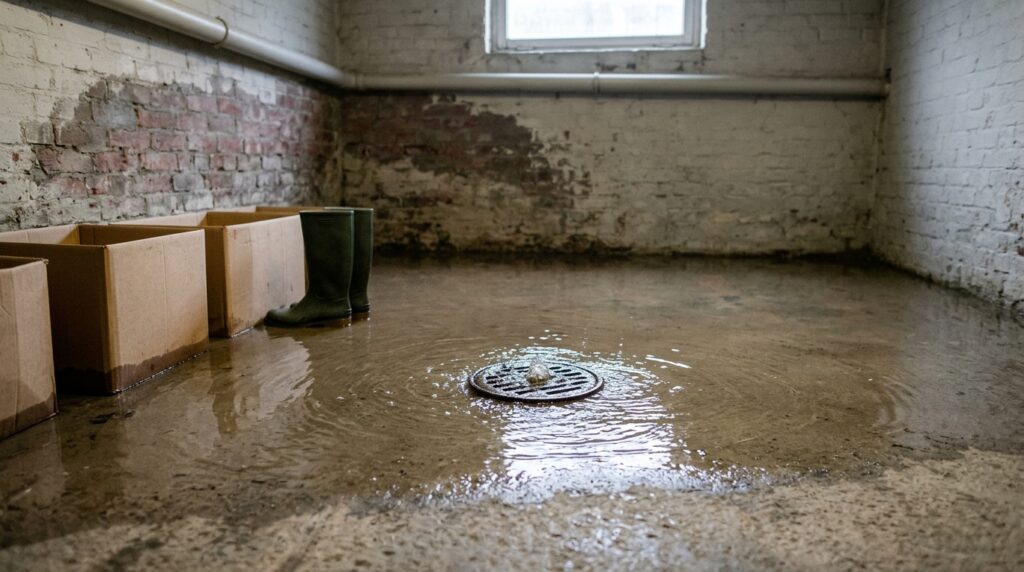
- Les caves et les locaux de rangement : elles se situent sous le niveau de la rue et reçoivent aussi l’eau qui remonte par les évacuations.
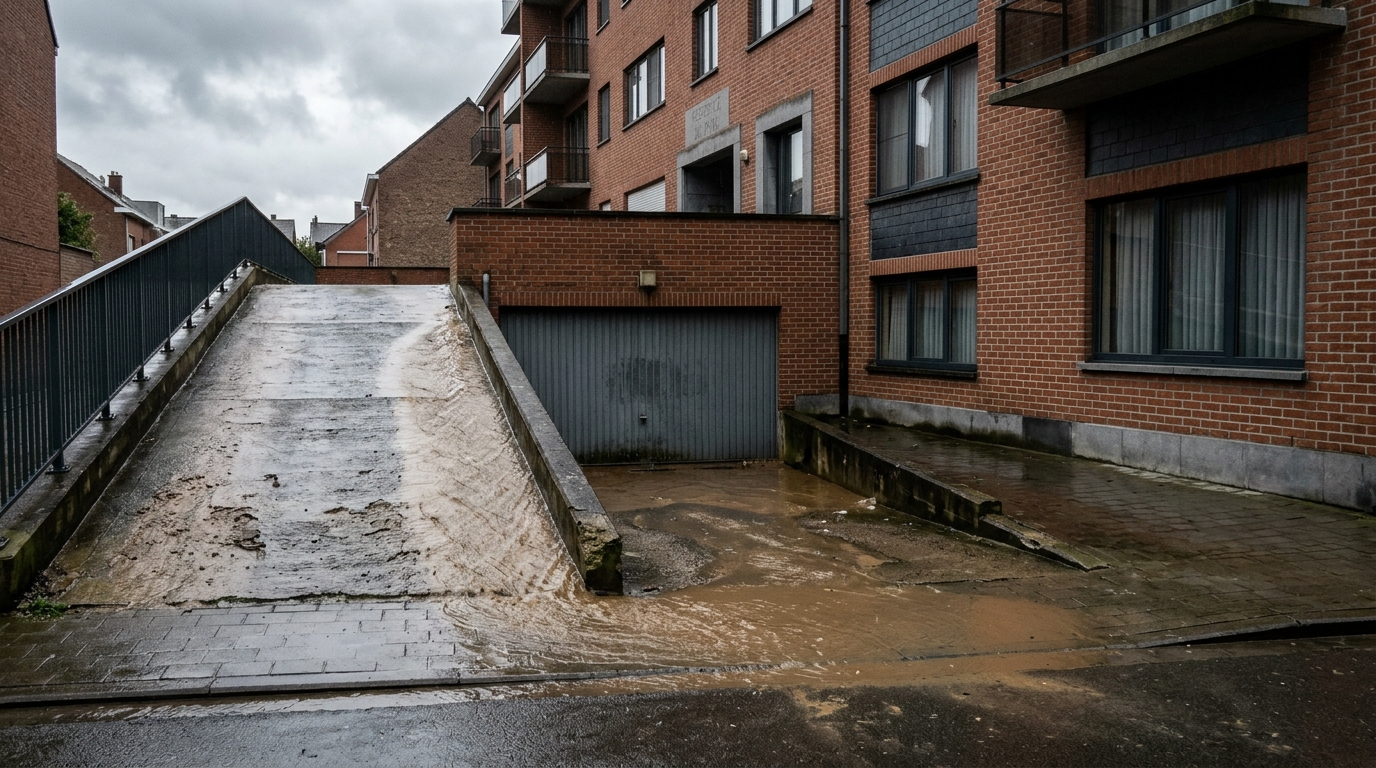
- Le parking souterrain et sa rampe : la rampe est une entrée large qui conduit l’eau de ruissellement directement vers le point le plus bas de l’immeuble.
- Les locaux techniques : chaufferie, compteurs, tableau électrique, surpresseur. Un local technique noyé peut priver tout l’immeuble de chauffage ou d’électricité, y compris aux étages.
- Les ascenseurs : la cuvette de fosse se trouve sous le dernier niveau desservi. Si elle prend l’eau, l’ascenseur est à l’arrêt, ce qui pose un vrai problème pour les personnes à mobilité réduite.
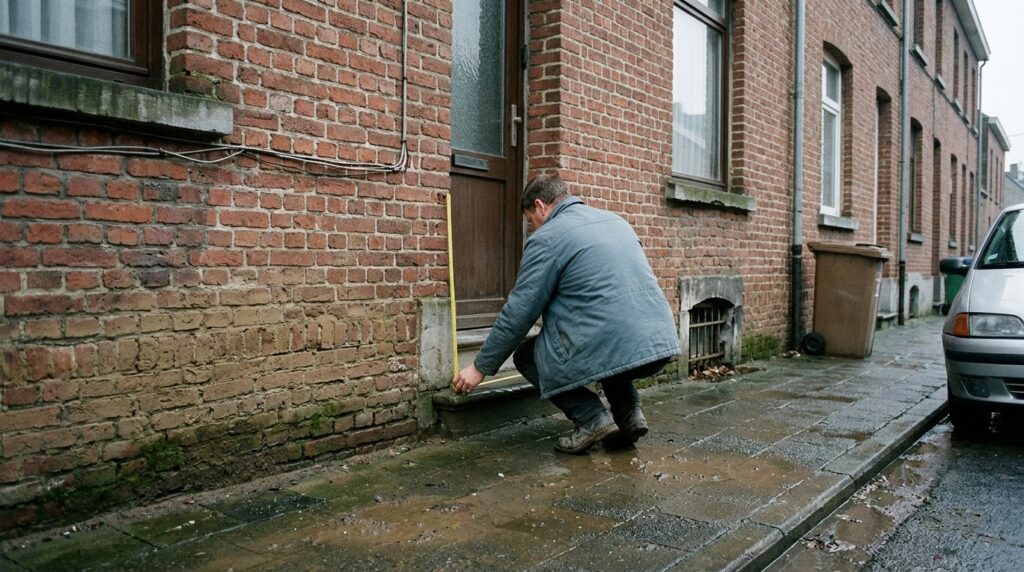
- Les portes d’entrée, les fenêtres de cave et les soupiraux : ce sont les ouvertures par lesquelles l’eau de la rue entre.
Deux mécanismes très différents peuvent frapper ces mêmes zones. Le ruissellement ou le débordement d’un cours d’eau amène l’eau de l’extérieur par les ouvertures. Le refoulement, c’est-à-dire l’eau de l’égout qui remonte dans les canalisations de l’immeuble, arrive de l’intérieur par les siphons de sol et les sanitaires situés sous le niveau de la rue. Les protections ne sont pas les mêmes dans les deux cas.
Exemple type. Un immeuble de douze appartements à Liège, avec un parking souterrain accessible par une rampe, des caves privatives et une chaufferie au sous-sol. Lors d’un orage, la rampe canalise l’eau de la rue vers le parking, et un siphon de sol de la chaufferie laisse remonter l’eau de l’égout. Les deux risques existent en même temps, et aucun copropriétaire isolé ne peut agir sur l’un ou l’autre.
Comment savoir si l’immeuble est en zone exposée ?
Commencez par les cartes officielles, qui sont indicatives. En Wallonie, la carte de l’aléa d’inondation se consulte sur WalOnMap. À Bruxelles, Bruxelles Environnement publie des cartes relatives aux inondations. En Flandre, la carte des zones inondables (overstromingsgevoelige gebieden) et le rapport d’inondation par parcelle sur Waterinfo donnent les scores par adresse.
Ces cartes ne disent pas tout. Un immeuble hors zone peut subir un refoulement ou du ruissellement local. L’historique du bâtiment compte autant : un sinistre passé, même modeste, est le meilleur indice. Demandez-le au conseil de copropriété, au concierge et aux anciens occupants.
Que couvre l’assurance de l’immeuble, et que reste-t-il aux copropriétaires ?
En Belgique, l’assurance incendie « risques simples » d’une habitation couvre l’inondation et le débordement ou le refoulement des égouts publics, en vertu de la loi du 4 avril 2014 relative aux assurances. Cette règle vaut pour les trois régions. Elle s’applique à l’immeuble, qui est en principe assuré par une police unique, souvent appelée police globale : le syndic la souscrit pour tout l’immeuble, elle couvre les parties privatives et communes, et chaque copropriétaire en supporte une part de la prime selon sa quote-part (explication d’Assuralia).
Trois points méritent l’attention de l’assemblée.
- Les limites existent. Un bâtiment construit en zone à risque plus de 18 mois après le classement de la zone peut être refusé par l’assureur. Le contenu d’une cave posé à moins de 10 cm du sol peut être exclu.
- La police de l’immeuble ne couvre pas le contenu privatif. Mobilier, appareils et effets personnels relèvent de l’assurance de chaque copropriétaire ou locataire. Chacun doit donc vérifier que sa propre police inclut l’inondation.
- L’assurance indemnise, elle n’empêche rien. Une franchise reste à charge, et un immeuble sinistré à répétition s’expose à des conditions moins favorables. Les trois régions et les assureurs recommandent de réduire la vulnérabilité en amont.
Le syndic a intérêt à demander à son courtier, par écrit, la liste exacte des garanties, des franchises et des exclusions liées à l’eau. Cette liste se présente utilement à l’assemblée avant tout vote de travaux. Pour les cas de calamité naturelle reconnue, les aides diffèrent d’une région à l’autre : renseignez-vous auprès du SPW, de Bruxelles Pouvoirs locaux ou du Vlaams Rampenfonds.
Qui décide d’une protection, et à quelle majorité ?
Les règles de majorité de l’assemblée générale figurent dans le Code civil, au livre consacré aux biens, dans les dispositions sur la copropriété. Le texte officiel et à jour se consulte sur Justel. En règle générale, les travaux affectant les parties communes se décident à la majorité des deux tiers des voix. Les travaux imposés par la loi et les travaux conservatoires et d’administration provisoire se décident à la majorité absolue des présents ou représentés.
En pratique, cela donne trois situations.
- Un chantier planifié (barrière amovible à la rampe, porte étanche, clapet sur la colonne commune) : en règle générale, majorité des deux tiers, à voter à l’assemblée générale sur la base de devis.
- Un travail conservatoire (réparer ou remettre en état ce qui protège déjà l’immeuble) : majorité absolue.
- Une urgence : le syndic peut agir en cas d’état de nécessité, mais une inondation annoncée et imminente n’est pas un prétexte pour éviter le vote. Un risque connu depuis longtemps se traite en assemblée.
La qualification exacte d’un travail (conservatoire, d’amélioration, obligatoire) peut être discutée. Pour un cas limite, faites confirmer la majorité applicable par le conseil juridique de la copropriété avant de convoquer le vote, afin de ne pas exposer la décision à une contestation.
Qui paie ?
Les travaux aux parties communes se financent par les charges communes, réparties selon les quotes-parts de chacun, sauf clause contraire de l’acte de base. Deux situations méritent une attention particulière.
- Une protection qui ne profite qu’à une partie des lots (par exemple, uniquement le parking souterrain) : l’acte de base ou le règlement de copropriété peut prévoir une répartition spécifique. Vérifiez ce document avant de préparer le budget.
- Une protection privative (clapet sur une évacuation propre à un appartement du rez-de-chaussée, par exemple) : la dépense reste à charge du copropriétaire concerné, avec l’accord de l’assemblée si elle touche une partie commune.
Côté aides, les communes peuvent subventionner un clapet anti-retour ou l’exiger dans leur règlement de raccordement, alors qu’aucune région ne l’impose. Woluwe-Saint-Lambert, par exemple, rembourse la moitié de la dépense, avec un plafond de 200 € et une pose par un professionnel (règlement communal). En Flandre, Fluvius accorde dans certaines communes une prime pour une citerne avec pompe : 50 % de la facture, 250 € au maximum (page Fluvius). Les primes régionales ayant beaucoup évolué depuis 2021, vérifiez leur état au moment du projet : à Bruxelles, les primes Renolution sont suspendues au 2 novembre 2026.
Quelles protections prévoir pour les parties communes ?
La logique est d’agir à la fois sur les ouvertures et sur l’évacuation des eaux usées, puis de traiter les équipements vitaux.
Les ouvertures : rampe, portes, fenêtres de cave
Pour l’eau qui vient de la rue, on protège chaque entrée. Une barrière amovible se pose à l’entrée de la rampe de parking lorsqu’une alerte est émise. Les portes d’entrée, les portes de garage, les trappes et les fenêtres de cave existent en versions étanches. L’ensemble se dimensionne selon la hauteur d’eau attendue sur le site, d’où l’intérêt d’une étude préalable plutôt que d’un achat à l’aveugle.
Le refoulement : clapets, pompes et postes de relevage
Pour l’eau qui remonte de l’égout, on place un clapet anti-retour sur la canalisation concernée. Un clapet mécanique fonctionne sans électricité. Lorsque les évacuations se situent sous le niveau de l’égout, un poste de relevage ou un clapet avec pompe évacue les eaux usées vers l’égout par le haut. Ce matériel dépend du réseau : à Bruxelles, les prescriptions techniques de raccordement de Vivaqua s’appliquent, et Vivaqua propose un conseil inondation gratuit sur place.
Les équipements vitaux
Placez au-dessus du niveau d’eau probable ce qui peut l’être : tableau électrique, compteurs, commande de l’ascenseur. Quand ce n’est pas possible, protégez le local lui-même. L’objectif est de limiter la durée d’indisponibilité de l’immeuble, plus que de sauver chaque objet.
Comment préparer un plan d’alerte pour l’immeuble ?
Une barrière amovible ne sert à rien si personne ne sait qui la pose, ni quand. Un plan d’alerte tient en une page affichée dans le local du syndic et transmise au conseil de copropriété.
- Désigner des responsables : une personne principale et un suppléant, avec leur numéro de GSM, qui déclenchent le plan.
- Choisir une source d’alerte : l’IRM pour les avertissements météo, et, en Wallonie, le site hydrometrie.wallonie.be pour les niveaux des cours d’eau.
- Lister les gestes dans l’ordre : poser les barrières, fermer les portes étanches, couper les équipements du sous-sol, sortir les véhicules du parking.
- Prévoir le matériel : lieu de stockage connu de tous, accès permanent, clés disponibles.
- Informer les occupants : consigne écrite aux habitants et aux locataires, avec l’interdiction de se rendre au sous-sol pendant l’événement.
- Tester une fois : un exercice de pose, chronométré, avant la saison des orages.
Le Guide d’autodiagnostic 2025 du Service public de Wallonie aide à relever les points faibles d’un bâtiment ; il est conçu pour une habitation, mais sa démarche s’adapte à un immeuble (consulter le guide).
Comment entretenir les clapets et les pompes communs ?
Un clapet ou une pompe non entretenus donnent une fausse impression de sécurité : c’est souvent le jour de l’orage qu’on découvre le grain de sable. Les normes fixent un rythme.
- Clapets anti-retour mécaniques : entretien deux fois par an par un spécialiste, selon la norme EN 13 564.
- Postes de relevage en maison individuelle : entretien une fois par an, selon la norme EN 12056-4. Pour un poste collectif d’immeuble, demandez à l’installateur le rythme adapté à l’installation.
Inscrivez ces échéances au contrat d’entretien de l’immeuble, avec un carnet des interventions tenu par le syndic. Prévoyez aussi dans le budget annuel une ligne pour les petites réparations et le renouvellement des pièces d’usure. Après un orage important, faites contrôler les appareils, même sans dégât apparent.
Cas particulier : une copropriété commerciale ou mixte
Quand l’immeuble comporte des commerces ou des bureaux en rez-de-chaussée, la situation change. Les occupants professionnels dépendent de leur propre assurance, souvent plus exigeante, et la perte d’exploitation pèse davantage qu’un simple dégât matériel. Il est utile de les associer au plan d’alerte et de clarifier par écrit qui manœuvre quoi. Pour les bâtiments d’entreprise, la page entreprises et industrie décrit les solutions adaptées.
Ce qu’il faut retenir
- Les zones les plus exposées d’un immeuble sont les niveaux enterrés, la rampe de parking, les locaux techniques et la fosse d’ascenseur ; l’eau arrive par la rue ou remonte de l’égout.
- L’assurance de l’immeuble couvre en principe l’inondation et le refoulement, mais ne remplace ni la police de chaque copropriétaire ni la prévention ; des exclusions et des franchises existent.
- Des travaux aux parties communes se votent en règle générale à la majorité des deux tiers, les travaux conservatoires à la majorité absolue ; le Code civil sur Justel fait foi.
- Un plan d’alerte écrit, avec des responsables nommés et un exercice, fait autant que le matériel.
- Clapets et pompes demandent un entretien régulier, tracé dans un carnet.
La prochaine étape utile : faire examiner les parties communes sur place, pour savoir quelles entrées d’eau et quelles évacuations posent réellement problème. aquasecure étudie, vend et pose ces protections en Wallonie et à Bruxelles ; vous pouvez demander une première analyse via la demande de devis.